L’avis de taxe foncière arrive chaque septembre, et avec lui une question que se posent des milliers de locataires et de propriétaires : qui doit réellement payer la taxe foncière quand le logement est loué ? Un propriétaire qui glisse une ligne « taxe foncière » dans l’appel de charges, un bail qui prévoit que « le locataire acquitte les impôts » : ces situations sont fréquentes et pas toujours régulières. Ce guide fait le tri, ligne par ligne, entre ce qui reste à la charge du propriétaire et ce que le locataire doit rembourser.
Il concerne la location d’un logement à usage d’habitation (vide ou meublé, résidence principale). Le bail commercial suit un régime à part, qui n’est pas traité ici.
Qui paie la taxe foncière quand le logement est loué ?
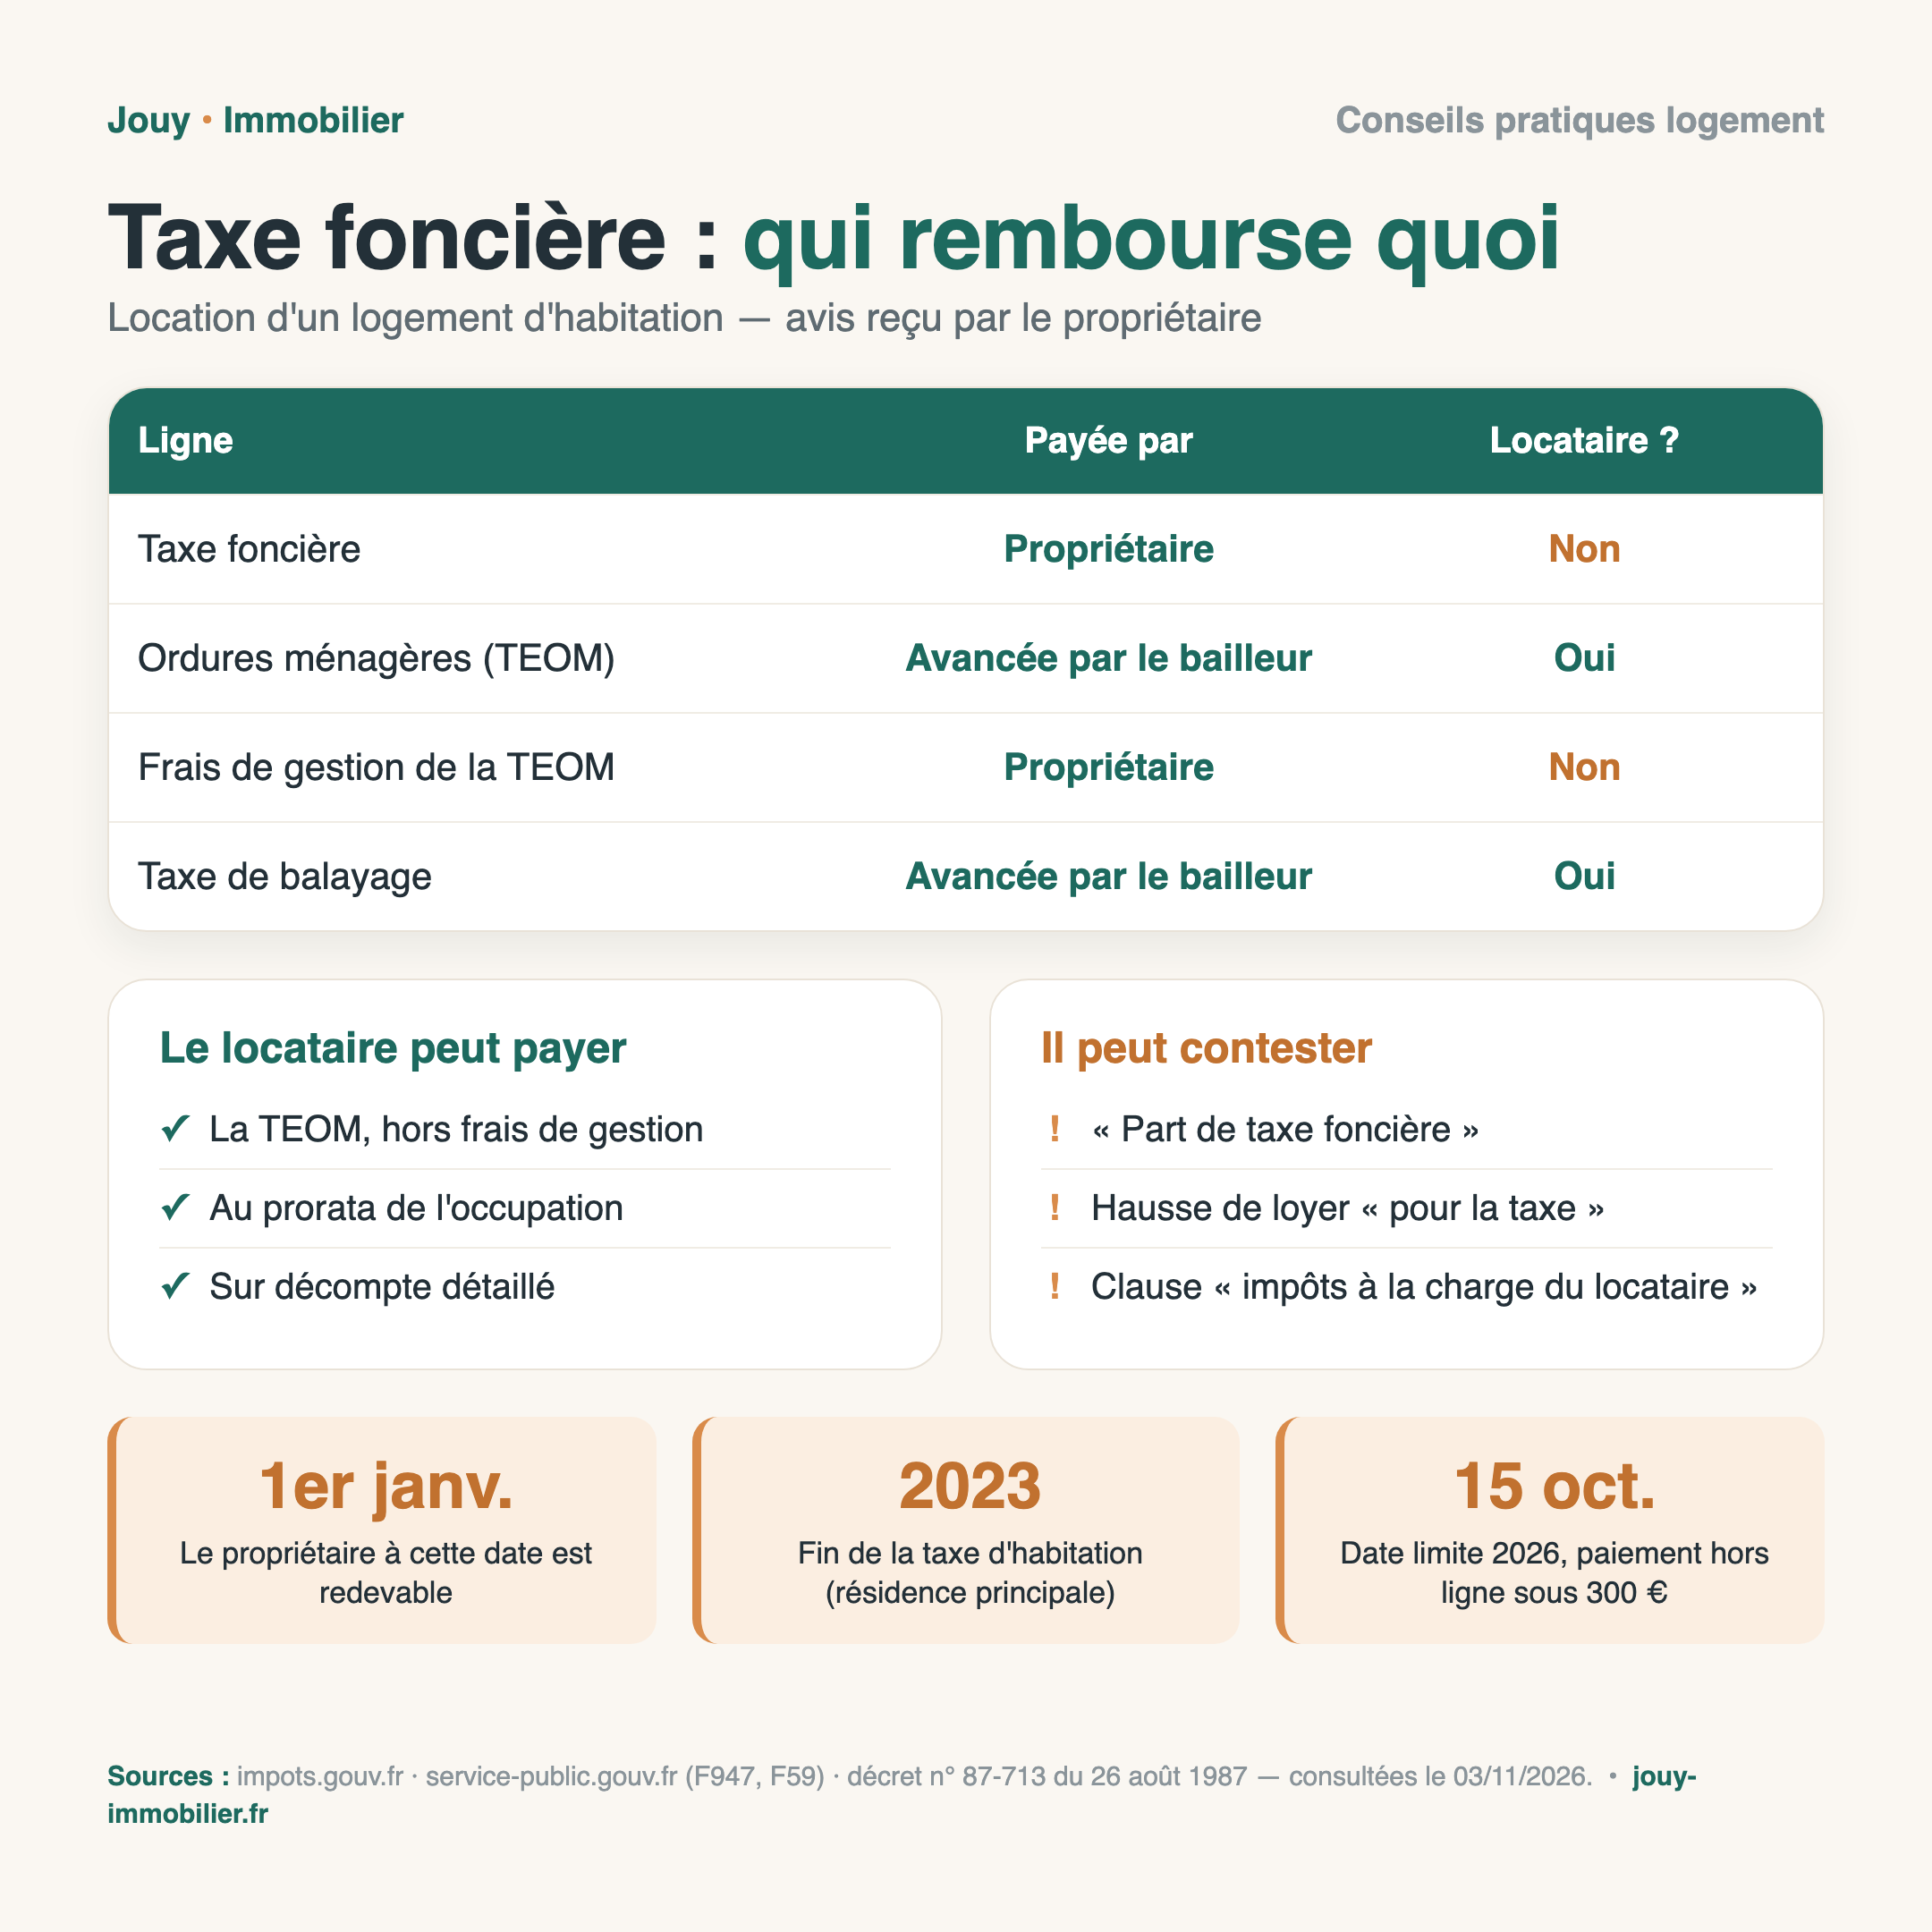
C’est le propriétaire qui paie la taxe foncière. L’avis est établi au nom de la personne propriétaire au 1ᵉʳ janvier de l’année, pour l’année entière, que le logement soit occupé, loué ou vide. Le locataire n’est pas le redevable de cet impôt.
L’administration fiscale ne tient pas compte des changements en cours d’année : si le bien est vendu en mars, le vendeur reste seul redevable de la taxe de l’année. Le partage au prorata entre vendeur et acheteur ne se règle que par une convention privée, dans le compromis ou l’acte de vente. Pour un locataire, cela se traduit simplement : aucun avis de taxe foncière ne lui est adressé, et il n’a rien à déclarer ni à payer au fisc à ce titre.
À retenir. Pas de transfert par défaut : la taxe foncière reste dans le patrimoine du propriétaire, comme un coût de détention du bien. Elle n’entre pas dans la liste des charges que le bailleur peut refacturer au locataire (voir plus bas).
Le propriétaire peut-il refacturer la taxe foncière au locataire ?
Non. Dans un bail d’habitation, la taxe foncière ne figure pas parmi les charges récupérables. La liste est fixée par le décret du 26 août 1987 et elle est limitative : tout ce qui n’y figure pas ne peut pas être réclamé au locataire, même si le bail le prévoit.
La jurisprudence rappelle de longue date le caractère limitatif de cette liste. Concrètement, une clause du type « le locataire remboursera la taxe foncière au propriétaire » n’a pas de base légale pour un logement d’habitation, et le poste est contestable. Même chose pour une « provision pour taxe foncière » glissée dans les charges mensuelles, ou pour une augmentation de loyer présentée comme « répercussion de la hausse de taxe foncière » : la révision du loyer suit uniquement l’indice de référence des loyers, comme l’explique notre guide sur la révision du loyer.
Attention. Ce que le propriétaire peut vous demander, c’est une part d’une autre taxe qui figure sur le même avis : la taxe d’enlèvement des ordures ménagères. C’est la source de la plupart des malentendus, car les deux se lisent sur le même document et sont payées en même temps par le propriétaire.
Quelles taxes le locataire doit-il rembourser ?
Le locataire rembourse la taxe d’enlèvement des ordures ménagères (TEOM), hors frais de gestion, ainsi que la taxe de balayage lorsqu’elle existe. La redevance d’assainissement fait aussi partie des dépenses à sa charge. Aucune autre taxe foncière ne lui est imputable.
Ces postes sont expressément cités par le service public pour les logements vides comme pour les meublés. La TEOM est une ligne de l’avis de taxe foncière : le propriétaire la règle au fisc, puis peut la récupérer « de plein droit » auprès de son locataire, à l’exclusion des frais de gestion que l’administration ajoute au montant de la taxe. Il doit pour cela communiquer un décompte détaillé : c’est à lui de calculer la part du locataire, pas à l’administration fiscale.
| Ligne de l’avis ou taxe | Payée par | Refacturable au locataire ? |
|---|---|---|
| Taxe foncière (part communale et intercommunale) | Le propriétaire | Non |
| Taxe d’enlèvement des ordures ménagères (TEOM) | Le propriétaire, qui l’avance | Oui, hors frais de gestion |
| Frais de gestion de la fiscalité locale ajoutés à la TEOM | Le propriétaire | Non |
| Taxe de balayage | Le propriétaire, qui l’avance | Oui |
| Redevance d’enlèvement des ordures (REOM, si la commune l’a choisie) | L’occupant du logement | Sans objet : elle est en principe facturée à l’occupant |
| Taxe d’habitation, résidence principale | Supprimée depuis le 1ᵉʳ janvier 2023 | Sans objet |
Un mot sur la taxe d’habitation, qui entretient la confusion : elle a été supprimée pour les résidences principales à compter du 1ᵉʳ janvier 2023. Elle ne subsiste que pour les résidences secondaires. Un locataire qui occupe son logement à titre de résidence principale n’a donc plus rien à payer à ce titre, et si vous recevez un avis par erreur, une réclamation auprès du service des impôts des particuliers permet de le faire annuler.
Comment le propriétaire doit-il justifier la TEOM ?
Le propriétaire doit présenter un décompte détaillé qui montre la TEOM de l’avis de taxe foncière, la quote-part attribuée à votre logement et l’absence de frais de gestion. Sans justificatif, vous pouvez demander la pièce avant de payer.
Comme pour toutes les charges, la TEOM se règle en provisions mensuelles régularisées une fois par an, ou par remboursement annuel. Les règles de régularisation, de consultation des justificatifs et de contestation sont détaillées dans notre guide sur les charges récupérables du locataire. Pour une occupation partielle de l’année, le montant se calcule au prorata de la période pendant laquelle vous avez occupé le logement.
Trois vérifications simples avant de payer :
- Le montant correspond à la ligne TEOM de l’avis, pas au total de la taxe foncière.
- Les frais de gestion sont retirés du montant demandé.
- La part est proratisée si vous êtes entré ou sorti en cours d’année (et partagée si l’immeuble compte plusieurs logements).
Exemple chiffré : ce que le locataire doit réellement rembourser
Exemple fictif, à titre d’illustration : les montants varient selon la commune et le logement. Un propriétaire loue un appartement 700 € de loyer mensuel. Son avis de taxe foncière s’élève à 1 050 €, dont 140 € de TEOM (frais de gestion inclus) et 12 € de frais de gestion identifiés sur l’avis. Il réclame au locataire « sa part de taxe foncière » de 1 050 €.
Ce qu’il peut légitimement demander : la TEOM hors frais de gestion, soit 140 € − 12 € = 128 €, pour une occupation sur l’année entière. Le reste, soit 1 050 € − 128 € = 922 €, reste à sa charge. Si le locataire a quitté le logement le 31 mars, la TEOM due est proratisée : 128 € × 3/12 = 32 €. Si le locataire a déjà payé 1 050 €, il peut demander le remboursement de la différence.
| Poste (exemple fictif) | Montant | À la charge de |
|---|---|---|
| Avis de taxe foncière | 1 050 € | Le propriétaire |
| dont TEOM hors frais de gestion (140 € − 12 €) | 128 € | Le locataire, sur décompte détaillé |
| dont frais de gestion de la TEOM | 12 € | Le propriétaire |
| Reste de la taxe foncière (1 050 € − 128 €) | 922 € | Le propriétaire |
| TEOM due si départ le 31 mars (128 € × 3/12) | 32 € | Le locataire |
Que faire si le propriétaire réclame la taxe foncière ?
Demandez un décompte détaillé par écrit, contestez par courrier recommandé la part qui dépasse la TEOM hors frais de gestion, puis saisissez la commission départementale de conciliation si le désaccord persiste. Ne retenez pas la totalité du loyer : contestez seulement la ligne irrégulière.
- Relire le bail et l’appel de charges : repérez la ligne litigieuse (« taxe foncière », « impôts », « taxes locatives »).
- Demander le justificatif : l’avis de taxe foncière avec la ligne TEOM et le calcul de votre quote-part.
- Écrire au propriétaire ou à l’agence en recommandé avec accusé de réception, en citant le caractère limitatif de la liste des charges récupérables.
- Demander la restitution des sommes déjà versées à tort, ou leur imputation sur les charges à venir.
- Saisir la commission de conciliation en cas de refus, avant toute action en justice.
Recours. Gardez une trace écrite de chaque échange. Si le litige porte sur un bail signé via une agence, adressez aussi le courrier à l’agence : c’est elle qui rédige l’appel de charges. La procédure pour contester une charge est la même que celle décrite pour les charges récupérables.
Et le propriétaire : quand doit-il payer, et que peut-il en tirer ?
Le propriétaire reçoit l’avis de taxe foncière à la fin de l’été. Pour 2026, le paiement est attendu au plus tard le 15 octobre pour les paiements hors ligne sous 300 €, et jusqu’au 20 octobre à minuit en ligne. Les mensualisés sont prélevés chaque mois.
Côté propriétaire, rappelons que la TEOM récupérée auprès du locataire ne se déduit pas des revenus fonciers, puisqu’elle lui est remboursée. La taxe foncière, en revanche, entre dans le calcul de son résultat foncier selon son régime fiscal : ce point relève de sa déclaration de revenus. Pour louer en règle, il faut aussi un bail conforme et des diagnostics à jour.
Le conseil de Camille. Au moment de signer, regardez la ligne « charges » du bail et demandez ce qu’elle contient. Si le mot « taxe foncière » y apparaît, faites-le retirer avant la signature : il vaut mieux clarifier à ce moment-là que se disputer un an plus tard. Et à chaque appel de charges, vérifiez que la TEOM est bien chiffrée hors frais de gestion.
Questions fréquentes
Le locataire paie-t-il la taxe foncière ?
Non. La taxe foncière est due par le propriétaire au 1ᵉʳ janvier. Le locataire ne rembourse que la taxe d’enlèvement des ordures ménagères (hors frais de gestion) et, lorsqu’elle existe, la taxe de balayage.
Une clause du bail peut-elle mettre la taxe foncière à la charge du locataire ?
Pour un logement d’habitation, la liste des charges récupérables est limitative : une clause qui étend cette liste n’a pas de base légale et peut être contestée. En cas de doute, saisissez la commission départementale de conciliation.
Mon propriétaire peut-il augmenter le loyer parce que sa taxe foncière a augmenté ?
Non, pas pour ce motif. En cours de bail, le loyer ne peut être révisé qu’une fois par an, selon l’indice de référence des loyers, si le bail contient une clause de révision.
Le locataire doit-il encore payer la taxe d’habitation ?
Pas pour sa résidence principale : elle est supprimée depuis le 1ᵉʳ janvier 2023. Elle subsiste pour les résidences secondaires.
Que faire si j’ai payé la taxe foncière à tort ?
Réclamez le remboursement par courrier recommandé, avec le décompte, et demandez-le en priorité au propriétaire ou à l’agence. En cas de refus, saisissez la commission de conciliation avant toute action en justice.
Sources
- Impots.gouv.fr, « Je suis locataire, mon propriétaire me demande de payer la taxe d’enlèvement des ordures ménagères. Est-ce normal ? » — consulté le 03/11/2026.
- Impots.gouv.fr, « J’ai acheté / vendu un bien immobilier cette année, dois-je payer une partie de la taxe foncière ? » (redevable au 1ᵉʳ janvier, art. 1415 du CGI) — consulté le 03/11/2026.
- Service-public.gouv.fr, fiche « Charges à payer par le locataire (charges locatives ou récupérables) » (F947), vérifiée le 15/04/2025 — consultée le 03/11/2026.
- Service-public.gouv.fr, fiche « Taxe foncière sur les propriétés bâties (TFPB) » (F59) — consultée le 03/11/2026.
- Economie.gouv.fr, « Taxes foncières 2026 : les dates à retenir pour le paiement » et fiche du service-public « Taxe d’habitation sur les résidences secondaires » (F42) — consultés le 03/11/2026.
- BOFiP-Impôts, RFPI-BASE-20-50 et IF-AUT-90 (frais d’assiette et de recouvrement non récupérables) — consulté le 03/11/2026.
- Décret n° 87-713 du 26 août 1987 fixant la liste des charges récupérables — Légifrance ; ANIL, jurisprudence « Charges locatives, liste limitative » — consultée le 03/11/2026.